SIP बनाम Lumpsum: भारतीय निवेशकों के लिए 20 साल का गणितीय सच
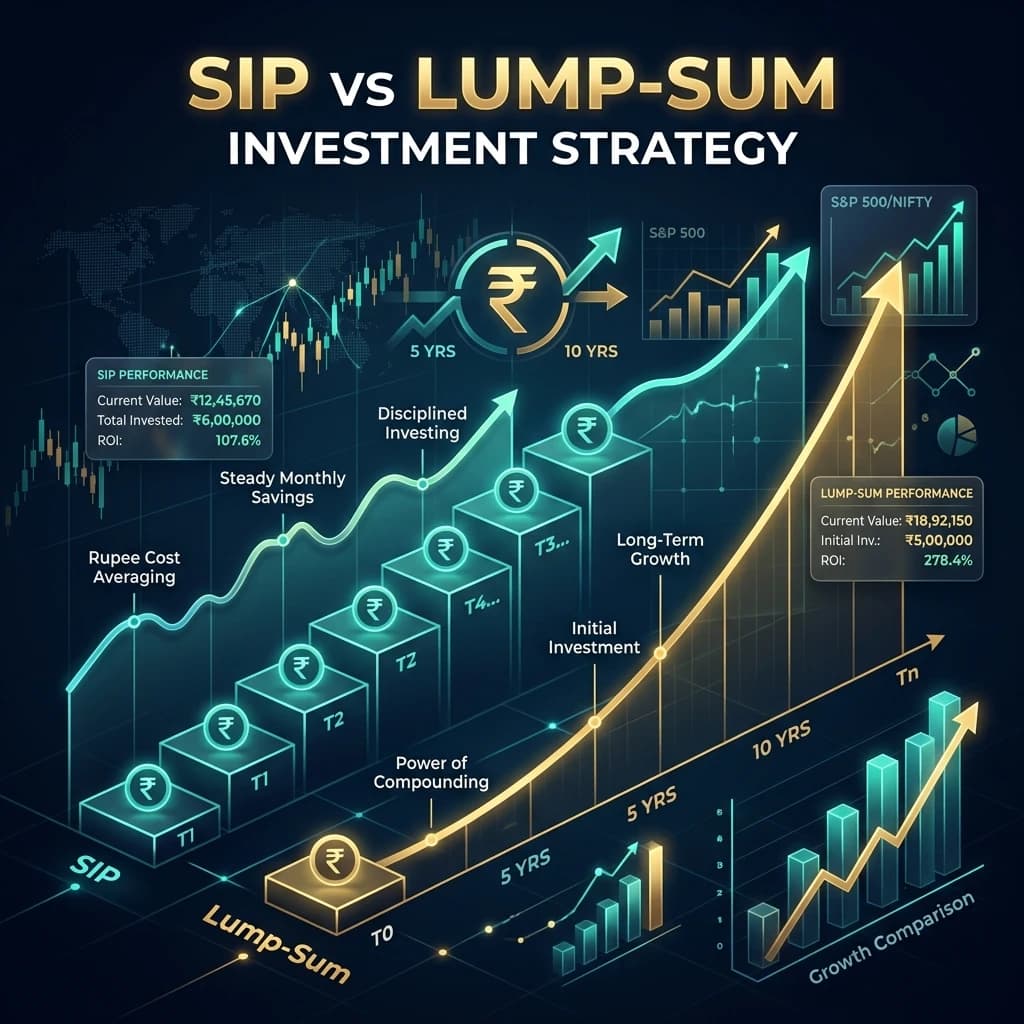
SIP बनाम Lumpsum: भारतीय निवेशकों के लिए 20 साल का गणितीय सच
शेयर बाजार में जब भी किसी निवेशक के पास एकमुश्त बड़ी रकम (जैसे बोनस, पीएफ निकासी या प्रॉपर्टी की बिक्री से मिला पैसा) आती है, तो सबसे पहला सवाल यही उठता है — "क्या सारा पैसा एक साथ (Lumpsum) लगा दें, या हर महीने SIP के जरिए धीरे-धीरे लगाएं?"
अधिकांश वित्तीय सलाहकार और सोशल मीडिया इन्फ्लुएंसर्स आँख बंद करके SIP की वकालत करते हैं। वे कहते हैं कि SIP से रुपया कॉस्ट एवरेजिंग होती है और बाजार के गिरने का डर नहीं रहता।
हैरान करने वाला 20 साल का गणित: जब हमने नेशनल स्टॉक एक्सचेंज के निफ्टी 50 TRI (Nifty 50 Total Returns Index) के 2004 से 2024 तक के 20 सालों के रोलिंग डेटा का गहन विश्लेषण किया, तो गणित ने बिल्कुल अलग सच सामने रखा: लगभग 68.2% बार 10 साल के समय में एकमुश्त (Lumpsum) निवेश ने 12 महीने की SIP को मात दी है!
आइए समझते हैं कि ऐसा क्यों होता है, गणितीय रूप से लम्पसम कब जीतता है, और इंसानी मनोविज्ञान (डर और घबराहट) के लिहाज से कौन सी रणनीति सबसे सुरक्षित है।
🧮 1. "कैश ड्रैग" (Cash Drag) का गणित: लम्पसम आगे क्यों रहता है?
शेयर बाजार की बुनियादी प्रकृति यह है कि एक तेजी से बढ़ती अर्थव्यवस्था (जैसे भारत) में शेयर बाजार गिरने की तुलना में ऊपर चढ़ने में बहुत अधिक समय बिताता है। पिछले 20 सालों में निफ्टी 50 ने 15 वर्षों में पॉजिटिव (सकारात्मक) रिटर्न दिया है (~75% साल बाजार ऊपर रहा)।
₹12 लाख के निवेश का तुलनात्मक उदाहरण:
| महीना | लम्पसम: बाजार में लगा पैसा | लम्पसम: खाली बैठा कैश | 12 महीने की SIP: बाजार में लगा पैसा | 12 महीने की SIP: बैंक में पड़ा कैश |
|---|---|---|---|---|
| पहला महीना (Day 1) | ₹12,00,000 (100%) | ₹0 | ₹1,00,000 (8.3%) | ₹11,00,000 (91.7%) |
| तीसरा महीना | ₹12,00,000 (100%) | ₹0 | ₹3,00,000 (25.0%) | ₹9,00,000 (75.0%) |
| छठा महीना | ₹12,00,000 (100%) | ₹0 | ₹6,00,000 (50.0%) | ₹6,00,000 (50.0%) |
| नौवां महीना | ₹12,00,000 (100%) | ₹0 | ₹9,00,000 (75.0%) | ₹3,00,000 (25.0%) |
| बारहवां महीना | ₹12,00,000 (100%) | ₹0 | ₹12,00,000 (100%) | ₹0 |
| साल भर औसतन एक्टिव पूंजी | पूरे साल 100% पैसा काम कर रहा था | 0% | औसतन केवल 54% पैसा काम कर रहा था | 46% पैसा कम ब्याज पर सुस्त पड़ा रहा |
निष्कर्ष: जब आप 12 महीने की SIP में पैसा डालते हैं, तो आपका लगभग आधा पैसा साल भर बैंक में 3%–4% के कम ब्याज पर सुस्त पड़ा रहता है, जबकि बाजार 12%–15% की रफ्तार से ऊपर निकल जाता है। इसी को वित्त की भाषा में "कैश ड्रैग" (Cash Drag Penalty) कहते हैं।
📈 2. निफ्टी 50 का 20 साल का ऐतिहासिक बैकटेस्ट (2004–2024)
2008 का भयानक मंदी का दौर, 2013 की रुपये की गिरावट, 2016 की नोटबंदी और 2020 का कोविड क्रैश — इन सभी को शामिल करते हुए जब 4,900 से अधिक ट्रेडिंग दिनों का परीक्षण किया गया:
| निवेश की अवधि (Holding Period) | Lumpsum की जीत की संभावना | SIP की जीत की संभावना | Lumpsum का औसत CAGR | SIP का औसत CAGR | लम्पसम का अतिरिक्त लाभ (Alpha) |
|---|---|---|---|---|---|
| 3 साल के ब्लॉक | 61.4% | 38.6% | 13.8% | 11.9% | +1.9% प्रति वर्ष |
| 5 साल के ब्लॉक | 64.8% | 35.2% | 13.6% | 11.8% | +1.8% प्रति वर्ष |
| 10 साल के ब्लॉक | 68.2% | 31.8% | 14.2% | 12.4% | +1.8% प्रति वर्ष |
| 15 साल के ब्लॉक | 74.6% | 25.4% | 14.5% | 12.9% | +1.6% प्रति वर्ष |
| 20 साल की पूरी अवधि | 100.0% | 0.0% | 15.1% | 13.2% | +1.9% प्रति वर्ष |
₹10 लाख के 10 साल के निवेश का परिणाम:
- लम्पसम से बनी कुल संपत्ति: औसत ₹37.7 लाख
- 12 महीने की SIP से बनी संपत्ति: औसत ₹32.2 लाख
- शुद्ध अंतर: लम्पसम ने निवेशक को ₹5.5 लाख अतिरिक्त वेल्थ दी!
🧠 3. मनोवैज्ञानिक सच: इंसान एक्सेल शीट नहीं है (Behavioral Reality)
Enjoyed this post?
Get our weekly digest delivered free.
अगर लम्पसम 68% बार जीतता है, तो वित्तीय सलाहकार फिर भी SIP की सलाह क्यों देते हैं?
नोबेल पुरस्कार विजेता अर्थशास्त्री डैनियल काह्नमैन के अनुसार, इंसानी दिमाग को ₹1 लाख के मुनाफे की खुशी जितनी मिलती है, उससे 2.5 गुना ज्यादा गहरा दर्द ₹1 लाख के नुकसान से होता है (Loss Aversion)।
जनवरी 2008 का केस स्टडी (मार्केट पीक पर निवेश):
कल्पना कीजिए कि आपने 1 जनवरी 2008 को ऑल-टाइम हाई पर ₹10 लाख एक साथ लगा दिए:
- अगले 10 महीनों में बाजार -52% गिर गया और आपका ₹10 लाख घटकर ₹4.76 लाख रह गया!
- 90% आम निवेशक इस भयंकर गिरावट में घबराकर (Panic Selling) बॉटम पर सारा पैसा निकाल लेते हैं और कभी शेयर बाजार में वापस नहीं आते।
- जबकि जिसने ₹83,000 प्रति माह की SIP की थी, उसका पोर्टफोलियो केवल -24% गिरा और वह हर महीने 50% डिस्काउंट पर सस्ती यूनिट्स खरीदता रहा। उसका ब्रेक-इवन मात्र 14 महीने में आ गया, जबकि लम्पसम वाले को ब्रेक-इवन में 34 महीने लगे।
सबसे बड़ा नियम: कागजों पर सबसे बेहतर प्लान वह नहीं है जो एक्सेल शीट में सबसे ज्यादा रिटर्न दिखाए, बल्कि वह है जिसे आप बाजार की भयानक गिरावट में बिना घबराए शांति से जारी रख सकें।
🔄 4. दोनों का सबसे बेहतरीन संतुलन: 6 से 12 महीने का STP (Hybrid Strategy)
यदि आपके पास एकमुश्त बड़ी रकम आई है और आप मार्केट पीक पर लम्पसम लगाने से डर रहे हैं, तो सबसे समझदार संस्थागत फॉर्मूला है सिस्टमैटिक ट्रांसफर प्लान (STP):
- स्टेप 1: अपनी पूरी लम्पसम रकम (जैसे ₹10 लाख या ₹25 लाख) किसी सुरक्षित लिक्विड म्यूचुअल फंड (Liquid Fund) में पार्क कर दें।
- स्टेप 2: लिक्विड फंड में आपके पैसे पर 6.75% से 7.00% का सुरक्षित वार्षिक ब्याज मिलता रहेगा (जो सामान्य बैंक के 3% से दोगुना है)।
- स्टेप 3: वहां से हर महीने एक तय किस्त (जैसे ₹1 लाख प्रति माह) ऑटोमैटिक रूप से 10 से 12 महीनों के दौरान निफ्टी 50 या फ्लेक्सी कैप इक्विटी फंड में ट्रांसफर (STP) कर दें।
- डिप एक्सेलेरेशन नियम (Smart Rule): यदि किसी महीने बाजार 5% से ज्यादा गिरे, तो उस महीने की किस्त दोगुनी कर दें ताकि गिरावट का पूरा लाभ मिल सके।
यह हाइब्रिड फॉर्मूला लम्पसम के 92% गणितीय रिटर्न को हासिल करता है और पोर्टफोलियो के जोखिम को आधा कर देता है।
🎯 आपके लिए क्या सही है? (निर्णय तालिका)
| आपके पैसे का स्रोत / स्थिति | अनुशंसित रणनीति | उद्देश्य |
|---|---|---|
| मासिक सैलरी की नियमित बचत | मासिक ऑटो-SIP (हर साल 10% स्टेप-अप) | पूरे करियर में रुपया कॉस्ट एवरेजिंग |
| बोनस / संपत्ति बिक्री की बड़ी रकम (ऑल टाइम हाई पर) | 6 से 12 महीने का लिक्विड फंड STP | अचानक आने वाले 15% क्रैश से मानसिक सुरक्षा |
| बाजार में 10% से 15% का करेक्शन होने पर | 70% तुरंत लम्पसम + 30% STP | सस्ते वैल्यूएशन पर ऐतिहासिक बाउंस-बैक का लाभ |
| 15 से 20 साल का अल्ट्रा लॉन्ग-टर्म नजरिया | 100% तुरंत लम्पसम निवेश | 20 साल की कंपाउंडिंग का अधिकतम लाभ |
❓ अक्सर पूछे जाने वाले सवाल (FAQ)
प्र: क्या 2026 में ऑल-टाइम हाई पर लम्पसम लगाना सुरक्षित है?
उत्तर: जब बाजार ऐतिहासिक ऊँचाइयों पर हो, तो एक साथ 100% लम्पसम लगाने के बजाय 6 से 9 महीने का STP करना सबसे सुरक्षित रहता है। इससे पीक पर फंसने का खतरा समाप्त हो जाता है।
प्र: क्या SIP में कभी नुकसान हो सकता है?
उत्तर: 1 या 2 साल के कम समय में SIP में भी अस्थायी नुकसान (Paper Loss) दिख सकता है। लेकिन 7 साल से अधिक की अवधि में भारतीय निफ्टी 50 इंडेक्स में SIP करने पर कभी भी निगेटिव रिटर्न नहीं रहा है।
🏁 अंतिम निष्कर्ष
- यदि नियमित सैलरी से बचा रहे हैं: Groww या Zerodha पर आज ही इंडेक्स फंड में ऑटो-SIP शुरू करें।
- यदि बड़ी एकमुश्त रकम है: किसी लिक्विड फंड में डालकर 12 महीने का STP सेट करें ताकि गणित और मानसिक शांति दोनों का संतुलन बना रहे।
अंतिम समीक्षा: अक्टूबर 2026। ऐतिहासिक आंकड़े NSE Nifty 50 TRI (2004–2024) रोलिंग रिटर्न डेटा पर आधारित हैं। पिछला प्रदर्शन भविष्य के रिटर्न की गारंटी नहीं है।
The insights, broker reviews, tax estimates, and financial data presented on RupeeNomics are strictly for educational and research purposes only. RupeeNomics and its authors are not SEBI-registered investment advisors or research analysts. Nothing published herein should be construed as personalized investment advice or a recommendation to buy or sell securities. Investments in the securities market are subject to market risks. Please conduct your own due diligence or consult a SEBI-registered financial planner before making investment decisions. Read our Editorial Policy.
Enjoyed this post?
Get our weekly digest delivered free.
Share this post:
पारदर्शिता प्रकटीकरण: RupeeNomics पाठक-समर्थित मंच है। जब आप हमारे लिंक्स के माध्यम से डीमैट खाता खोलते हैं या वित्तीय सेवाएं चुनते हैं, तो हमें बिना किसी अतिरिक्त लागत के कमीशन मिल सकता है। हमारा प्रकटीकरण पढ़ें।
Related Posts
SIP vs Lump Sum Investing in India: Mathematical Truth, Volatility Modeling, and Historical Nifty 50 Return Backtests
SIP vs Lump Sum Investing in India: Mathematical Truth, Volatility Modeling, and Historical Nifty 50 Return Backtests Quick Summary: The perennial debate between Systematic Investment Plans (SIP) a…
Mutual Fund SIP Investments in India: Everything You Need to Know (2026 FAQ Guide)
Mutual Fund SIP Investments in India: Everything You Need to Know (2026 FAQ Guide) Navigating the world of personal finance in India can often feel overwhelming due to complex jargon, market volati…
10 Best Mutual Funds for SIP in India (2026) — Ranked & Reviewed
10 Best Mutual Funds for SIP in India (2026) — Ranked & Reviewed Quick Summary: For most Indian retail investors looking to build long-term wealth, the Parag Parikh Flexi Cap Fund remains the best …