Mutual Fund SIP क्या है और कैसे शुरू करें: सम्पूर्ण 2026 गाइड व टॉप FAQ
Mutual Fund SIP क्या है और कैसे शुरू करें: सम्पूर्ण 2026 गाइड
भारतीय शेयर बाजार और पर्सनल फाइनेंस में आज संपत्ति निर्माण (Wealth Creation) का सबसे लोकप्रिय और अनुशासित जरिया बन चुका है — म्यूचुअल फंड में SIP (Systematic Investment Plan)।
चाहे आप पहली नौकरी शुरू करने वाले युवा हों, गृहिणी हों या अनुभवी निवेशक, SIP आपको बिना किसी तनाव के हर महीने छोटी बचत से बड़ा फंड बनाने का अवसर देती है।
इस सम्पूर्ण गाइड में हम आसान बोलचाल की हिंदी में समझेंगे कि SIP कैसे काम करती है, इसके फायदे क्या हैं, टैक्स कैसे लगता है और आप घर बैठे ऑनलाइन SIP कैसे शुरू कर सकते हैं।
🎯 मुख्य विषय (त्वरित नेविगेशन)
- ❓ प्रश्न 1: SIP क्या है और यह कैसे काम करती है?
- ❓ प्रश्न 2: SIP बनाम एकमुश्त (Lump Sum) निवेश — कौन सा बेहतर है?
- ❓ प्रश्न 3: SIP में रिटर्न की गणना कैसे होती है? (CAGR बनाम XIRR)
- ❓ प्रश्न 4: SIP से होने वाले मुनाफे पर टैक्स (Income Tax) कैसे लगता है?
- ❓ प्रश्न 5: क्या SIP में कोई लॉक-इन पीरियड होता है? ELSS क्या है?
- ❓ प्रश्न 6: अगर किसी महीने खाते में बैलेंस न हो और SIP मिस हो जाए तो क्या होगा?
- ❓ प्रश्न 7: Step-Up (Top-Up) SIP क्या है और यह क्यों जरूरी है?
- ❓ प्रश्न 8: ऑनलाइन SIP कैसे शुरू करें? (स्टेप-बाय-स्टेप)
❓ प्रश्न 1: SIP क्या है और यह कैसे काम करती है?
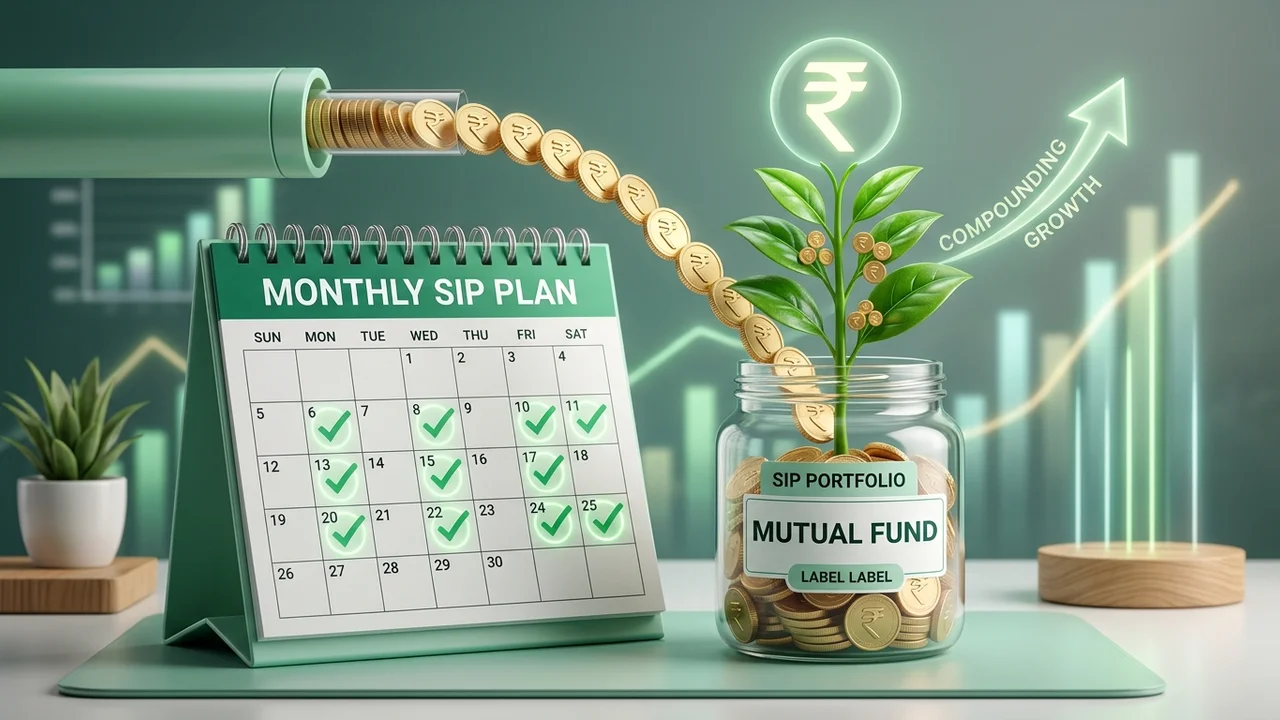
SIP (सिस्टमैटिक इन्वेस्टमेंट प्लान) कोई अलग वित्तीय उत्पाद नहीं है, बल्कि म्यूचुअल फंड में निवेश करने का एक अनुशासित तरीका (Mechanism) है।
जैसे बैंक में आप हर महीने RD (Recurring Deposit) में पैसे जमा करते हैं, वैसे ही SIP में आप हर महीने (या हफ्ते में) अपनी पसंद के म्यूचुअल फंड में एक निश्चित राशि (जैसे ₹1,000, ₹5,000) निवेश करते हैं।
SIP के पीछे का तंत्र (How it Works)
- ऑटो-डेबिट (Auto-Debit): आपके द्वारा चुनी गई तारीख (जैसे हर महीने की 5 तारीख) को आपके बैंक खाते से तय रकम अपने-आप कट जाती है।
- यूनिट्स की खरीद (NAV Purchase): उस दिन म्यूचुअल फंड की जो भी NAV (Net Asset Value) होती है, उसके आधार पर आपको फंड की यूनिट्स अलॉट कर दी जाती हैं।
- दीर्घकालिक संचय: समय के साथ बाज़ार के उतार-चढ़ाव में आपके पास सस्ती और महंगी दोनों कीमतों पर यूनिट्स जमा होती रहती हैं।
सरल उदाहरण: अगर आप ₹5,000 हर महीने लगाते हैं और उस दिन फंड की NAV ₹50 है, तो आपको 100 यूनिट्स मिलेंगी। अगर अगले महीने बाजार गिरता है और NAV ₹40 हो जाती है, तो उसी ₹5,000 में आपको 125 यूनिट्स मिलेंगी!
❓ प्रश्न 2: SIP बनाम एकमुश्त (Lump Sum) निवेश — कौन सा बेहतर है?
Enjoyed this post?
Get our weekly digest delivered free.
अधिकांश खुदरा निवेशकों (Retail Investors) के लिए SIP हमेशा एकमुश्त निवेश से बेहतर साबित होती है। इसके तीन मुख्य कारण हैं:
1. Rupee Cost Averaging (लागत का औसत होना)
शेयर बाजार का बॉटम या पीक कोई नहीं पहचान सकता। SIP आपको मार्केट टाइम करने के झंझट से पूरी तरह मुक्त कर देती है:
| महीना | मासिक निवेश | फंड NAV (₹) | प्राप्त यूनिट्स |
|---|---|---|---|
| महीना 1 (बाजार चढ़ा) | ₹10,000 | ₹100 | 100.00 |
| महीना 2 (बाजार गिरा) | ₹10,000 | ₹80 | 125.00 |
| महीना 3 (रिकवरी) | ₹10,000 | ₹90 | 111.11 |
| कुल योग | ₹30,000 | औसत NAV: ₹90.00 | कुल यूनिट्स: 336.11 |
ध्यान दें: आपकी प्रति यूनिट औसत खरीद लागत ₹30,000 / 336.11 = ₹89.25 आई — जो कि सामान्य औसत NAV (₹90.00) से भी सस्ती है। इसे ही Rupee Cost Averaging कहते हैं।
2. कम्पाउंडिंग की जादुई ताकत (Power of Compounding)
अल्बर्ट आइंस्टीन ने कम्पाउंडिंग को दुनिया का आठवां अजूबा कहा था। जब आपके निवेश पर मिलने वाला मुनाफा दोबारा मुनाफे की कमाई करने लगता है, तो 10-15 वर्षों में छोटा सा मासिक निवेश भी करोड़ों का वेल्थ तैयार कर देता है।
3. कम लागत से शुरुआत
भारत में आप किसी भी अच्छे इंडेक्स फंड या फ्लेक्सी कैप फंड में मात्र ₹100 या ₹500 प्रति माह से SIP शुरू कर सकते हैं।
❓ प्रश्न 3: SIP में रिटर्न की गणना कैसे होती है? (CAGR बनाम XIRR)
जब आप अपना म्यूचुअल फंड स्टेटमेंट देखते हैं, तो रिटर्न दो रूपों में दिखता है: CAGR और XIRR। इनमें क्या अंतर है?
- Absolute Return: केवल कुल लाभ का प्रतिशत दिखाता है। यह समय को ध्यान में नहीं रखता।
- CAGR (Compound Annual Growth Rate): यह एकमुश्त (Lump Sum) निवेश के लिए सटीक होता है जहाँ सारा पैसा पहले दिन लगाया जाता है। SIP के लिए CAGR गलत परिणाम देता है।
- XIRR (Extended Internal Rate of Return): यह SIP का सबसे सटीक और गोल्ड स्टैंडर्ड रिटर्न है।
XIRR क्यों जरूरी है?
अगर आप 3 साल तक SIP चलाते हैं, तो आपकी पहली किस्त पूरे 36 महीने बाज़ार में रही, जबकि 36वीं किस्त केवल 1 महीना बाज़ार में रही। XIRR हर किस्त के समय को अलग-अलग वेटेज देकर आपकी वास्तविक सालाना ग्रोथ निकालता है।
❓ प्रश्न 4: SIP से होने वाले मुनाफे पर टैक्स (Income Tax) कैसे लगता है?
म्यूचुअल फंड में टैक्स का नियम FIFO (First-In, First-Out) सिद्धांत पर काम करता है — यानी जो यूनिट्स आपने सबसे पहले खरीदी थीं, बेचने पर पहले वही बेची मानी जाती हैं।
इक्विटी म्यूचुअल फंड (Equity Funds - 65%+ शेयर निवेश):
-
शॉर्ट-टर्म कैपिटल गेन्स (STCG):
यदि कोई किस्त 12 महीने (1 साल) से कम समय में बेची जाती है, तो मुनाफे पर फ्लैट 20% टैक्स लगता है। -
लॉन्ग-टर्म कैपिटल गेन्स (LTCG):
यदि यूनिट्स 12 महीने से अधिक समय तक होल्ड की जाती हैं, तो:- एक वित्तीय वर्ष में ₹1.25 लाख तक का मुनाफा पूरी तरह टैक्स-फ्री (छूट) है।
- ₹1.25 लाख से अधिक के मुनाफे पर 12.5% टैक्स लगता है।
बजट 2024 अपडेट: सरकार ने इक्विटी म्यूचुअल फंड पर लॉन्ग-टर्म टैक्स की छूट सीमा ₹1 लाख से बढ़ाकर ₹1.25 लाख प्रति वर्ष कर दी है, और टैक्स दर 10% से बढ़ाकर 12.5% की है।
❓ प्रश्न 5: क्या SIP में कोई लॉक-इन पीरियड होता है? ELSS क्या है?
सामान्य ओपन-एंडेड फंड (Flexi Cap, Large Cap, Mid Cap):
इनमें कोई लॉक-इन पीरियड नहीं होता। आप जब चाहें अपनी मर्जी से SIP रोक सकते हैं या अपनी जमा पूंजी निकाल सकते हैं (बस ध्यान रहे कि कुछ फंड 1 साल से पहले निकालने पर 1% का एग्जिट लोड लगाते हैं)।
ELSS (टैक्स सेविंग म्यूचुअल फंड):
- ELSS फंड में सेक्शन 80C के तहत साल में ₹1.5 लाख तक के निवेश पर इनकम टैक्स में छूट मिलती है।
- इसमें 3 साल का अनिवार्य लॉक-इन पीरियड (Lock-in) होता है।
- महत्वपूर्ण बात: SIP की हर मासिक किस्त का अपना अलग 3 साल का लॉक-इन होता है। जनवरी 2026 की किस्त जनवरी 2029 में अनलॉक होगी, और फरवरी 2026 की किस्त फरवरी 2029 में।
❓ प्रश्न 6: अगर किसी महीने खाते में बैलेंस न हो और SIP मिस हो जाए तो क्या होगा?
यह हर नए निवेशक का सबसे बड़ा डर होता है। सच यह है:
- म्यूचुअल फंड कंपनी कोई जुर्माना नहीं लगाती: AMC की तरफ से कोई फाइन या पेनल्टी नहीं होती।
- बैंक बाउंस चार्ज: यदि NACH ऑटो-डेबिट के समय खाते में पैसे नहीं हैं, तो आपका बैंक ₹250 से ₹500 तक का बाउंस चार्ज काट सकता है।
- खाता बंद नहीं होता: 1 किस्त मिस होने से SIP बंद नहीं होती; अगले महीने तय समय पर दोबारा प्रयास किया जाएगा।
- 3 महीने लगातार मिस होने पर: यदि लगातार 3 महीने तक किस्त नहीं कटती, तो SIP अपने आप रद्द हो जाती है ताकि आगे बैंक चार्ज न कटे। आपकी पहले जमा यूनिट्स सुरक्षित रहती हैं और बाजार के हिसाब से बढ़ती रहती हैं।
प्रो टिप: अगर किसी महीने पैसों की तंगी हो, तो तारीख आने से 2-3 दिन पहले अपने डिस्काउंट ब्रोकर (Kite/Coin/Groww) ऐप में जाकर "Pause SIP" पर क्लिक कर दें। इससे बैंक बाउंस चार्ज से बच जाएंगे।
❓ प्रश्न 7: Step-Up (Top-Up) SIP क्या है और यह क्यों जरूरी है?
जैसे-जैसे आपकी सैलरी या बिज़नेस की आय हर साल 10% बढ़ती है, वैसे-वैसे अपनी SIP की राशि को भी हर साल 10% बढ़ाना Step-Up SIP कहलाता है।
Step-Up की ताकत का जादुई असर:
मान लीजिए आप ₹10,000 प्रति माह से 20 साल के लिए 12% वार्षिक रिटर्न पर निवेश करते हैं:
- सामान्य स्थिर SIP: 20 साल बाद आपका फंड बनेगा लगभग ₹1 करोड़ (₹99.9 लाख)।
- 10% Step-Up SIP: हर साल किस्त 10% बढ़ाने पर आपका फंड बनेगा ₹2.34 करोड़!
यानी मात्र हर साल थोड़ा सा निवेश बढ़ाकर आप अपने अंतिम वेल्थ को दोगुने से भी अधिक कर सकते हैं!
❓ प्रश्न 8: ऑनलाइन SIP कैसे शुरू करें? (स्टेप-बाय-स्टेप)
आज स्मार्टफोन से डायरेक्ट म्यूचुअल फंड में SIP शुरू करना बेहद आसान है:
- एक अच्छा डिस्काउंट ब्रोकर चुनें: डायरेक्ट म्यूचुअल फंड के लिए Zerodha Coin या Groww सबसे लोकप्रिय हैं।
- KYC पूरी करें: अपना PAN, आधार और बैंक डिटेल्स डालकर ऑनलाइन खाता एक्टिवेट करें।
- फंड का चुनाव करें: शुरुआती निवेशकों के लिए एक Nifty 50 Index Fund और एक Flexi Cap Fund सबसे सुरक्षित व संतुलित शुरुआत है।
- मासिक राशि व तारीख चुनें: अपनी सैलरी क्रेडिट होने के 2-3 दिन बाद की तारीख चुनें (जैसे 5 या 7 तारीख)।
- Auto-Debit (e-Mandate) सेट करें: नेट बैंकिंग या UPI से ऑटो-पे सेट करें ताकि हर महीने पैसे अपने-आप निवेश होते रहें।
🎯 आज ही अपनी SIP शुरू करें
लंबे समय में वित्तीय आजादी (Financial Freedom) पाने का सबसे आजमाया हुआ फॉर्मूला है: जल्दी शुरुआत करना और नियमित बने रहना।
👉 Zerodha Coin पर डायरेक्ट म्यूचुअल फंड खाता खोलें (Zero Commission) →
👉 Groww पर फ्री में SIP शुरू करें →
The insights, broker reviews, tax estimates, and financial data presented on RupeeNomics are strictly for educational and research purposes only. RupeeNomics and its authors are not SEBI-registered investment advisors or research analysts. Nothing published herein should be construed as personalized investment advice or a recommendation to buy or sell securities. Investments in the securities market are subject to market risks. Please conduct your own due diligence or consult a SEBI-registered financial planner before making investment decisions. Read our Editorial Policy.
Enjoyed this post?
Get our weekly digest delivered free.
Share this post:
पारदर्शिता प्रकटीकरण: RupeeNomics पाठक-समर्थित मंच है। जब आप हमारे लिंक्स के माध्यम से डीमैट खाता खोलते हैं या वित्तीय सेवाएं चुनते हैं, तो हमें बिना किसी अतिरिक्त लागत के कमीशन मिल सकता है। हमारा प्रकटीकरण पढ़ें।
Related Posts
SIP vs Lump-Sum: The 20-Year Mathematical Truth for Indian Investors
SIP vs Lump-Sum: The 20-Year Mathematical Truth for Indian Investors Every market cycle in India sparks the exact same debate among retail investors, mutual fund distributors, chartered accountants…
SIP vs Lump Sum Investing in India: Mathematical Truth, Volatility Modeling, and Historical Nifty 50 Return Backtests
SIP vs Lump Sum Investing in India: Mathematical Truth, Volatility Modeling, and Historical Nifty 50 Return Backtests Quick Summary: The perennial debate between Systematic Investment Plans (SIP) a…
10 Best Mutual Funds for SIP in India (2026) — Ranked & Reviewed
10 Best Mutual Funds for SIP in India (2026) — Ranked & Reviewed Quick Summary: For most Indian retail investors looking to build long-term wealth, the Parag Parikh Flexi Cap Fund remains the best …