ITC बिजनेस मॉडल: सिगरेट कैश मशीन, FMCG स्केल और होटल्स डिमर्जर
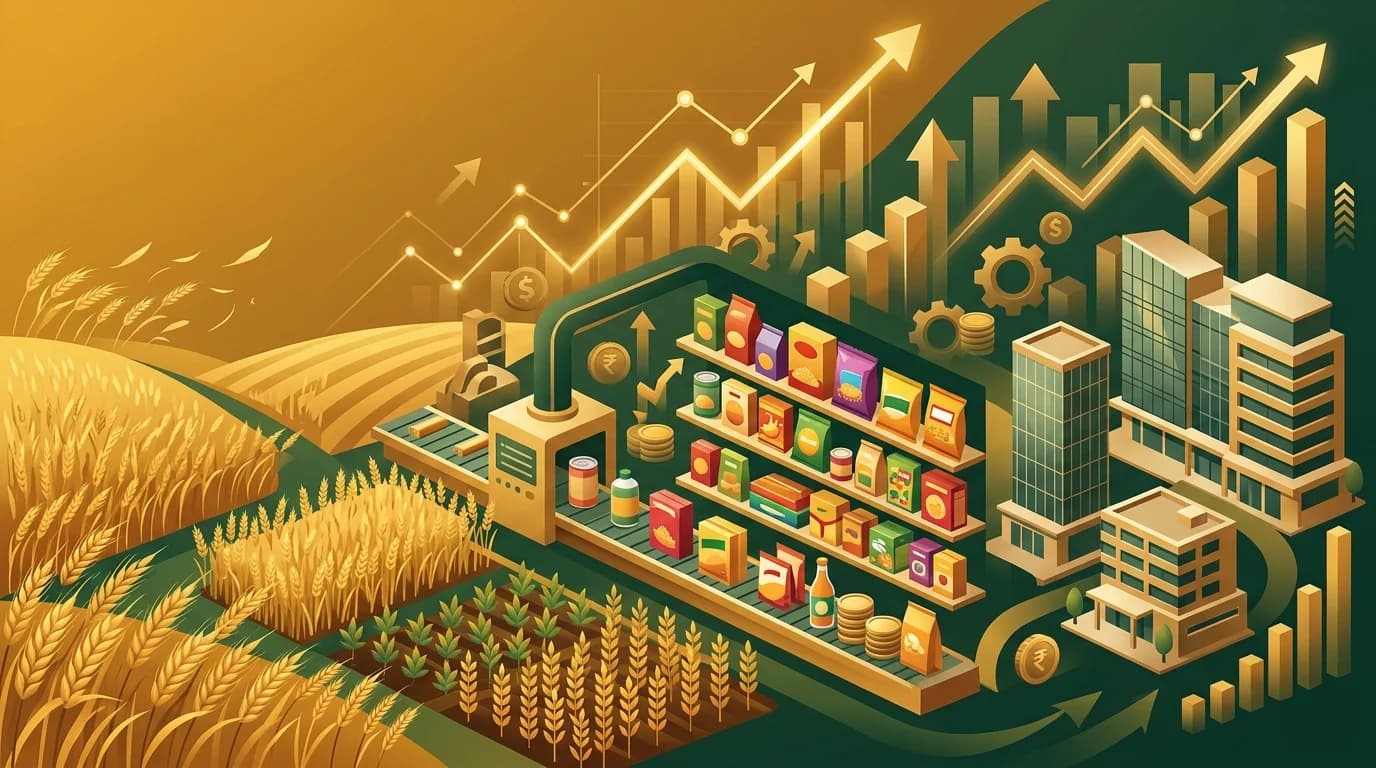
ITC बिजनेस मॉडल: सिगरेट कैश मशीन, FMCG स्केल और होटल्स डिमर्जर
त्वरित सारांश (Quick Summary): दशकों से भारतीय निवेशक इस बात पर बहस करते रहे कि ITC Limited एक अजेय कैश मशीन है या पूंजी का गलत आवंटन करने वाला समूह। कानूनी सिगरेट बाजार में 78% से अधिक वॉल्यूम शेयर और 62%+ के अविश्वसनीय EBIT मार्जिन के साथ लगभग एकाधिकार चलाने वाली ITC अथाह अधिशेष नकदी पैदा करती है। चेयरमैन संजीव पुरी के नेतृत्व में, ITC ने भारतीय कॉर्पोरेट इतिहास का सबसे बड़ा रणनीतिक बदलाव पूरा किया है: सिगरेट के कैश फ्लो को मल्टी-बिलियन डॉलर के गैर-सिगरेट उपभोक्ता साम्राज्य (Aashirvaad, Sunfeast, Bingo, Yippee) में लगाना और अपने भारी पूंजी वाले लक्जरी होटल कारोबार को अलग (Demerge) करना। नतीजा एक ऐसा एफएमसीजी महाकाय है जो शून्य शुद्ध ऋण (Zero Net Debt) के साथ 38%+ ROCE उत्पन्न करता है।
अटूट प्राइसिंग पावर (Inelastic Pricing Power): सिगरेट की मांग पर कीमतों का लगभग कोई असर नहीं पड़ता। जब सरकार बजट में टैक्स या सेस 5% से 8% बढ़ाती है, तो ITC 48 घंटे के भीतर पैकेट के दाम बढ़ा देती है और बिक्री पर कोई फर्क नहीं पड़ता। यह अद्भुत प्राइसिंग पावर यह सुनिश्चित करती है कि मुद्रास्फीति की पूरी लागत 100% उपभोक्ताओं पर डाल दी जाए।
+---------------------------------------------------------------------------------------------------+
|                        ITC RE-INVESTMENT & CASH ALLOCATION FLYWHEEL                               |
+---------------------------------------------------------------------------------------------------+
                                                  │
         ┌────────────────────────────────────────┼────────────────────────────────────────┐
         ▼                                        ▼                                        ▼
+──────────────────────────+             +──────────────────────────+             +──────────────────────────+
| CIGARETTE CASH ENGINE    |             | FMCG CONSUMER BRANDS     |             | AGRI-BUSINESS & PAPER    |
| • 78%+ मार्केट शेयर      |             | • Aashirvaad (₹7,500Cr+) |             | • e-Choupal ग्रामीण खरीद |
| • 62%+ ऑपरेटिंग मार्जिन  |             | • Sunfeast, Bingo, Yippee|             | • न्यूनतम कच्चा माल लागत |
| • ₹18,000+ Cr वार्षिक EBIT|            | • ब्रेक-इवेन के बाद स्केल|             | • सस्टेनेबल पैकेजिंग     |
+──────────────────────────+             +──────────────────────────+             +──────────────────────────+
         │                                        │                                        │
         └────────────────────────────────────────┼────────────────────────────────────────┘
                                                  ▼
+---------------------------------------------------------------------------------------------------+
| संश्लेषण: होटल्स का डिमर्जर (ROCE में भारी उछाल) + शेयरधारकों को 80%+ का जोरदार डिविडेंड पेआउट   |
+---------------------------------------------------------------------------------------------------+
🚬 1. कोर कैश मशीन: कानूनी सिगरेट एकाधिकार का अर्थशास्त्र
ITC की बैलेंस शीट के केंद्र में कानूनी तंबाकू व्यवसाय स्थित है — सरकारी नियमों द्वारा संरक्षित एक कानूनी एकाधिकार।
भारतीय सिगरेट बाजार में ITC को चुनौती देना असंभव क्यों है?
- विज्ञापनों पर पूर्ण प्रतिबंध: COTPA कानून के तहत भारत में सिगरेट के विज्ञापनों और प्रचार पर दशकों से पूरी तरह रोक है। इसका मतलब है कि कोई भी नया प्रतिस्पर्धी अपने ब्रांड का प्रचार ही नहीं कर सकता।
- 70 लाख खुदरा दुकानों तक पहुंच: ITC भारत भर में 70 लाख से अधिक खुदरा बिक्री केंद्रों (पान की दुकानें, किराना और कियोस्क) तक सीधे पहुंचती है। इसका वितरण नेटवर्क हिंदुस्तान यूनिलीवर और नेस्ले के संयुक्त नेटवर्क से भी बड़ा है।
- हर मूल्य वर्ग में ब्रांड प्रभुत्व: प्रीमियम किंग्स साइज (Classic, Gold Flake) से लेकर छोटे माइक्रो-स्टिक (Bristol, Capstan) तक, हर मूल्य वर्ग में केवल ITC के ब्रांड बिकते हैं।
+───────────────────────────────────────────────────────────────────────────────────────────────────+
|                               ITC SEGMENTAL REVENUE & EBIT BREAKDOWN                              |
+───────────────────────────────────+───────────────────────────+───────────────────────────────────+
| व्यवसाय खंड                       | रेवेन्यू शेयर (%)         | ऑपरेटिंग EBIT शेयर (%)            |
+───────────────────────────────────+───────────────────────────+───────────────────────────────────+
| सिगरेट                            | ~42%                      | ~74% (62%–64% EBIT मार्जिन)       |
| एफएमसीजी - अन्य (ब्रांडेड फूड्स)  | ~28%                      | ~9% (10%–12% EBITDA मार्जिन)      |
| एग्री-बिजनेस (गेहूं, सोया, कॉफी)  | ~18%                      | ~9% (कमोडिटी प्रोक्योरमेंट)       |
| पेपरबोर्ड्स, पेपर व पैकेजिंग      | ~12%                      | ~8% (आंतरिक पैकेजिंग सप्लाई)      |
+───────────────────────────────────+───────────────────────────+───────────────────────────────────+
🍪 2. एफएमसीजी इंजन: सिगरेट के धुएं से घरेलू ब्रांड्स का निर्माण
बीस साल तक आलोचकों ने कहा कि ITC सिगरेट का पैसा फूड ब्रांड्स में बर्बाद कर रही है। आज कहानी पूरी तरह बदल चुकी है: HUL के बाद ITC भारत की दूसरी सबसे बड़ी ब्रांडेड फूड कंपनी है।
अरबों डॉलर के ब्रांड्स:
- Aashirvaad (आटा और स्टेपल्स): ₹7,500 करोड़ से अधिक का वार्षिक उपभोक्ता खर्च, पैकेज्ड आटे में निर्विवाद मार्केट लीडर।
- Sunfeast (बिस्कुट और कुकीज): ₹5,000 करोड़ से अधिक, डार्क फैंटेसी जैसे प्रीमियम ब्रांड्स के साथ ब्रिटानिया को सीधी टक्कर।
- Bingo! (नमकीन स्नैक्स): देश के फिंगर-स्नैक बाजार में 15%+ हिस्सेदारी, लेज और कुरकुरे को कड़ी चुनौती।
- Yippee! (इंस्टेंट नूडल्स): मैगी के बाद देश में मजबूत नंबर 2 ब्रांड।
- पर्सनल केयर: सैवलॉन (Savlon), फियामा (Fiama), और विवेल।
🏨 3. होटल्स का डिमर्जर: ROCE पर लगा ब्रेक हटा
Enjoyed this post?
Get our weekly digest delivered free.
सालों तक संस्थागत निवेशक होटल कारोबार की भारी पूंजी खपत के कारण ITC के शेयर को कम वैल्यूएशन देते थे।
- होटल्स डिवीजन कंपनी के कैपेक्स का 20%+ हिस्सा खा जाता था, लेकिन मुनाफे में केवल 3%–4% योगदान देता था।
- डिमर्जर का फॉर्मूला: शेयरधारकों को ITC Limited के हर 10 शेयरों के बदले ITC Hotels Limited का 1 शेयर आवंटित किया गया।
- होटल कैपेक्स हटने से पैरेंट ITC का Return on Capital Employed (ROCE) 40% के पार पहुंच गया।
🌾 4. बैकवर्ड इंटीग्रेशन: e-Choupal और पेपरबोर्ड्स
- e-Choupal ग्रामीण नेटवर्क: सीधे किसानों से गेहूं और कृषि उत्पाद खरीदना, जिससे बिचौलियों का कमीशन खत्म हो जाता है और आशीर्वाद आटे को देश में सबसे कम लागत पर उच्चतम गुणवत्ता वाला गेहूं मिलता है।
- पेपरबोर्ड्स और पैकेजिंग: ITC अपने सिगरेट के डिब्बे और फूड पैकेजिंग खुद भद्राचलम यूनिट में बनाती है, जिससे सप्लाई चेन में कभी रुकावट नहीं आती।
📊 5. वित्तीय मेट्रिक्स और स्कोरकार्ड
| मेट्रिक | 10-वर्षीय ट्रैक रिकॉर्ड | रणनीतिक व्याख्या |
|---|---|---|
| शुद्ध कर्ज (Net Debt) | नकारात्मक (कैश सरप्लस) | ₹12,000 करोड़ से अधिक की नकद पूंजी |
| ROCE | 35% – 42% | असाधारण पूंजी दक्षता |
| ROE | 27% – 31% | भारतीय कॉस्ट ऑफ इक्विटी से 1,500+ bps अधिक |
| डिविडेंड पेआउट रेश्यो | PAT का 80% – 85% | Nifty 50 में सबसे बेहतरीन डिविडेंड यील्ड |
| कैश कन्वर्जन रेश्यो | 95% – 102% | पूरा मुनाफा शत-प्रतिशत कैश में परिवर्तित |
📌 निष्कर्ष और निवेशकों के लिए सीख
- कानूनी एकाधिकार ही महंगाई का सबसे बड़ा तोड़ है: मुद्रास्फीति के दौर में जो कंपनी बिना ग्राहक खोए कीमतें बढ़ा सकती है, वही पीढ़ियों की संपत्ति सुरक्षित रखती है।
- कैश का सही पुनर्निवेश: सिगरेट के मुनाफे को आशीर्वाद और सनफीस्ट में लगाकर ITC ने खरोंच से भारत की दूसरी सबसे बड़ी फूड कंपनी खड़ी कर दी।
- कैपिटल ड्रेंस को अलग करना: होटल्स के अलग होने से ITC अब एक प्योर-प्ले एफएमसीजी कंपाउंडर बन चुकी है।
आप Zerodha या Upstox पर बिना किसी डिलीवरी शुल्क के ITC के शेयर में निवेश कर सकते हैं।
डिस्क्लेमर: यह विश्लेषण केवल सूचनात्मक और शैक्षिक उद्देश्यों के लिए है।
The insights, broker reviews, tax estimates, and financial data presented on RupeeNomics are strictly for educational and research purposes only. RupeeNomics and its authors are not SEBI-registered investment advisors or research analysts. Nothing published herein should be construed as personalized investment advice or a recommendation to buy or sell securities. Investments in the securities market are subject to market risks. Please conduct your own due diligence or consult a SEBI-registered financial planner before making investment decisions. Read our Editorial Policy.
Enjoyed this post?
Get our weekly digest delivered free.
Share this post:
पारदर्शिता प्रकटीकरण: RupeeNomics पाठक-समर्थित मंच है। जब आप हमारे लिंक्स के माध्यम से डीमैट खाता खोलते हैं या वित्तीय सेवाएं चुनते हैं, तो हमें बिना किसी अतिरिक्त लागत के कमीशन मिल सकता है। हमारा प्रकटीकरण पढ़ें।
Related Posts
XIRR vs CAGR for SIP Returns: What's the Difference and Which to Use?
You've been doing your SIP for 3 years. The fund's page shows "CAGR: 18%". But when you check your portfolio value, the returns don't feel like 18%. You're not miscalculating — CAGR and XIRR measur…
Reliance Industries Business Model: Moats & Scale
Reliance Industries Business Model: Moats, Scale & Future Cash Flows Quick Summary: Reliance Industries Limited (RIL) is India's most valuable corporate enterprise, generating nearly ₹10 lakh crore…
Infosys Business Model: The Global Delivery Moat
Infosys Business Model: The Global Delivery Moat, Margins & Generative AI Quick Summary: In 1981, seven software engineers led by N.R. Narayana Murthy pooled ₹10,000 to launch Infosys. Today, Infos…