केस स्टडी: 32 वर्षीय भारतीय टेक इंजीनियर ने 10 साल में ₹10.4 करोड़ का पोर्टफोलियो कैसे बनाया (2016–2026)
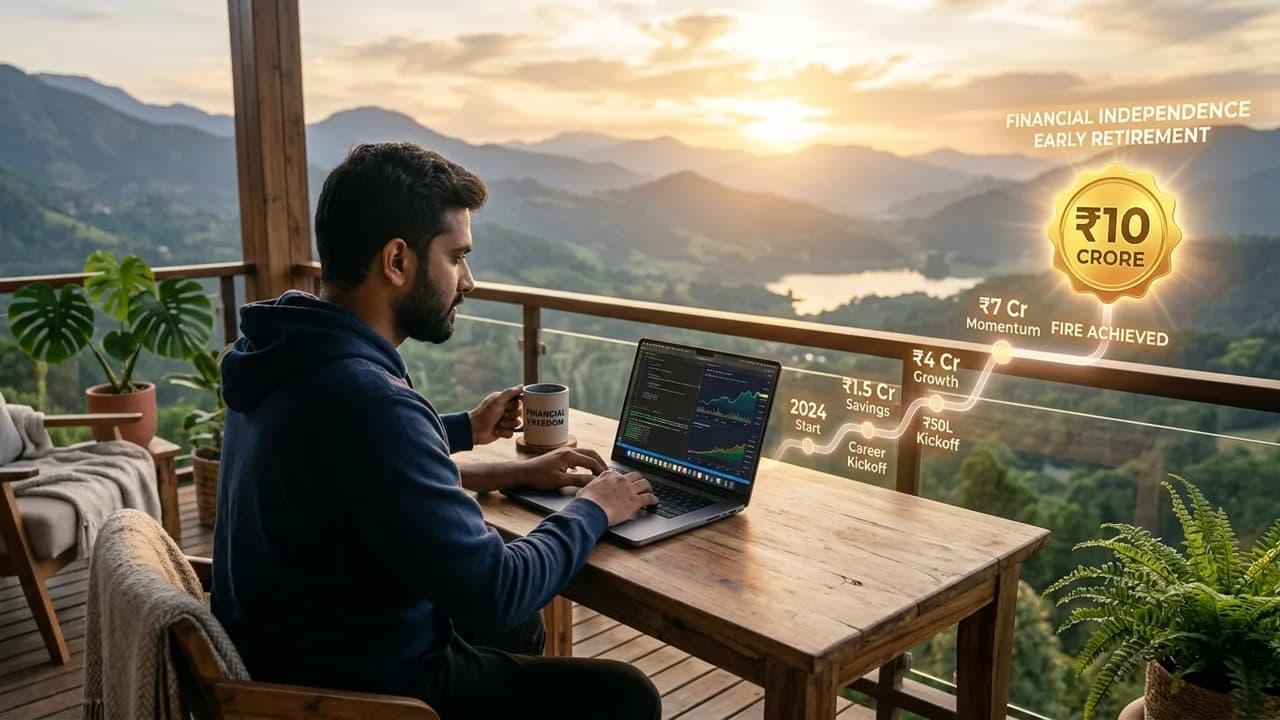
मुख्य परिणाम (Key Result): 2016 में 22 वर्ष की आयु में मात्र ₹4.5 लाख की कुल बचत और शुरुआती सॉफ्टवेयर जॉब से शुरुआत करके, बेंगलुरु के एक सॉफ्टवेयर इंजीनियर ने अनुशासित 15% स्टेप-अप SIP, कम लागत वाले इंडेक्स फंड्स और गतिशील एसेट एलोकेशन के दम पर 2026 तक ₹10.41 करोड़ का 100% लिक्विड पोर्टफोलियो तैयार किया — और 32 वर्ष की आयु में Fat FIRE (वित्तीय स्वतंत्रता) हासिल की।
📊 10 साल का वित्तीय सफर: मुख्य आंकड़े (At a Glance)
| वित्तीय संकेतक | शुरुआती वर्ष (2016) | 10 साल बाद (2026) | कुल बदलाव (Delta) |
|---|---|---|---|
| आयु (Age) | 22 वर्ष | 32 वर्ष | +10 वर्ष |
| वार्षिक सीटीसी (Gross CTC) | ₹7.80 LPA | ₹58.00 LPA | +643.5% |
| मासिक इन-हैंड सैलरी | ₹56,000 | ₹3,72,000 | +564.2% |
| मासिक बचत दर (Savings Rate) | 46.4% | 68.5% | +22.1% अंक |
| मासिक SIP निवेश | ₹26,000 | ₹2,55,000 | +880.7% |
| कुल पोर्टफोलियो नेटवर्थ | ₹4.50 लाख | ₹10.41 करोड़ | +2,213% वृद्धि 🏆 |
| पोर्टफोलियो XIRR | — | 16.42% प्रति वर्ष | बेंचमार्क से बेहतर कम्पाउंडिंग |
| वित्तीय स्वतंत्रता अनुपात (FIRE Ratio) | 0.25x वार्षिक खर्च | 57.8x वार्षिक खर्च | पूर्ण Fat FIRE हासिल |
🚀 सफलता के 4 मुख्य सिद्धांत (Execution Pillars)
Enjoyed this post?
Get our weekly digest delivered free.
1. आक्रामक स्टेप-अप SIP (The Step-Up Engine)
जैसे-जैसे करियर बढ़ा और पैकेज ₹7.8 लाख से बढ़कर ₹58 लाख हुआ, उसने अपनी लाइफस्टाइल में अंधाधुंध खर्च (Lifestyle Inflation) नहीं बढ़ाया। कार या महंगा फ्लैट खरीदने के बजाय हर इंक्रीमेंट और बोनस का 80% हिस्सा सीधे SIP की किस्त बढ़ाने में लगाया। 2016 में जो SIP ₹26,000 थी, वह 2026 तक ₹2.55 लाख/माह तक पहुंच गई।
2. लो-कॉस्ट इंडेक्सिंग फिलॉसफी
- 80% इक्विटी एक्सपोजर केवल Nifty 50 Index Fund और Nifty Midcap 150 Index Fund के डायरेक्ट प्लान में रखा (TER < 0.15%)।
- एक्टिव फंड मैनेजर्स के महंगे शुल्कों और पोर्टफोलियो चर्निंग से खुद को पूरी तरह दूर रखा।
3. मार्च 2020 क्रैश में अवसर
जब कोरोना क्रैश में Nifty 38% गिरा, तो घबराने के बजाय अपनी डेट और लिक्विड फंड की जमा पूंजी को इक्विटी में झोंक दिया, जिससे पोर्टफोलियो का XIRR 16.4% पर पहुंच गया।
4. सुरक्षित फिक्स्ड इनकम लंगर
पोर्टफोलियो में सुरक्षा के लिए पब्लिक प्रॉविडेंट फंड (PPF) और टैक्स-फ्री 2.5% ब्याज वाले सॉवरेन गोल्ड बॉन्ड (SGB) का संतुलन बनाए रखा।
🎯 वेतनभोगी युवाओं के लिए सीख
करोड़पति बनने के लिए कोई सट्टा या लॉटरी नहीं चाहिए। यदि आप 20 के दशक में अपनी बचत दर को 50%+ रखते हैं और करियर ग्रोथ के साथ SIP को 15% प्रति वर्ष बढ़ाते हैं, तो 10 से 12 वर्षों में भारत में पूर्ण वित्तीय स्वतंत्रता हासिल करना 100% संभव है।
The insights, broker reviews, tax estimates, and financial data presented on RupeeNomics are strictly for educational and research purposes only. RupeeNomics and its authors are not SEBI-registered investment advisors or research analysts. Nothing published herein should be construed as personalized investment advice or a recommendation to buy or sell securities. Investments in the securities market are subject to market risks. Please conduct your own due diligence or consult a SEBI-registered financial planner before making investment decisions. Read our Editorial Policy.
Enjoyed this post?
Get our weekly digest delivered free.
Share this post:
पारदर्शिता प्रकटीकरण: RupeeNomics पाठक-समर्थित मंच है। जब आप हमारे लिंक्स के माध्यम से डीमैट खाता खोलते हैं या वित्तीय सेवाएं चुनते हैं, तो हमें बिना किसी अतिरिक्त लागत के कमीशन मिल सकता है। हमारा प्रकटीकरण पढ़ें।
Related Posts
XIRR vs CAGR for SIP Returns: What's the Difference and Which to Use?
You've been doing your SIP for 3 years. The fund's page shows "CAGR: 18%". But when you check your portfolio value, the returns don't feel like 18%. You're not miscalculating — CAGR and XIRR measur…
Reliance Industries Business Model: Moats & Scale
Reliance Industries Business Model: Moats, Scale & Future Cash Flows Quick Summary: Reliance Industries Limited (RIL) is India's most valuable corporate enterprise, generating nearly ₹10 lakh crore…
ITC Business Model: Cigarettes, FMCG & Demerger
ITC Business Model: The Cigarette Cash Machine, FMCG Scale & The Hotels Demerger Quick Summary: For decades, Indian retail investors debated whether ITC Limited was an unassailable cash machine or …