HDFC Bank पोस्ट-मर्जर सिनर्जी विश्लेषण: NIM विस्तार, डिपॉजिट मोबिलाइजेशन और लॉन्ग-टर्म वैल्यूएशन री-रेटिंग
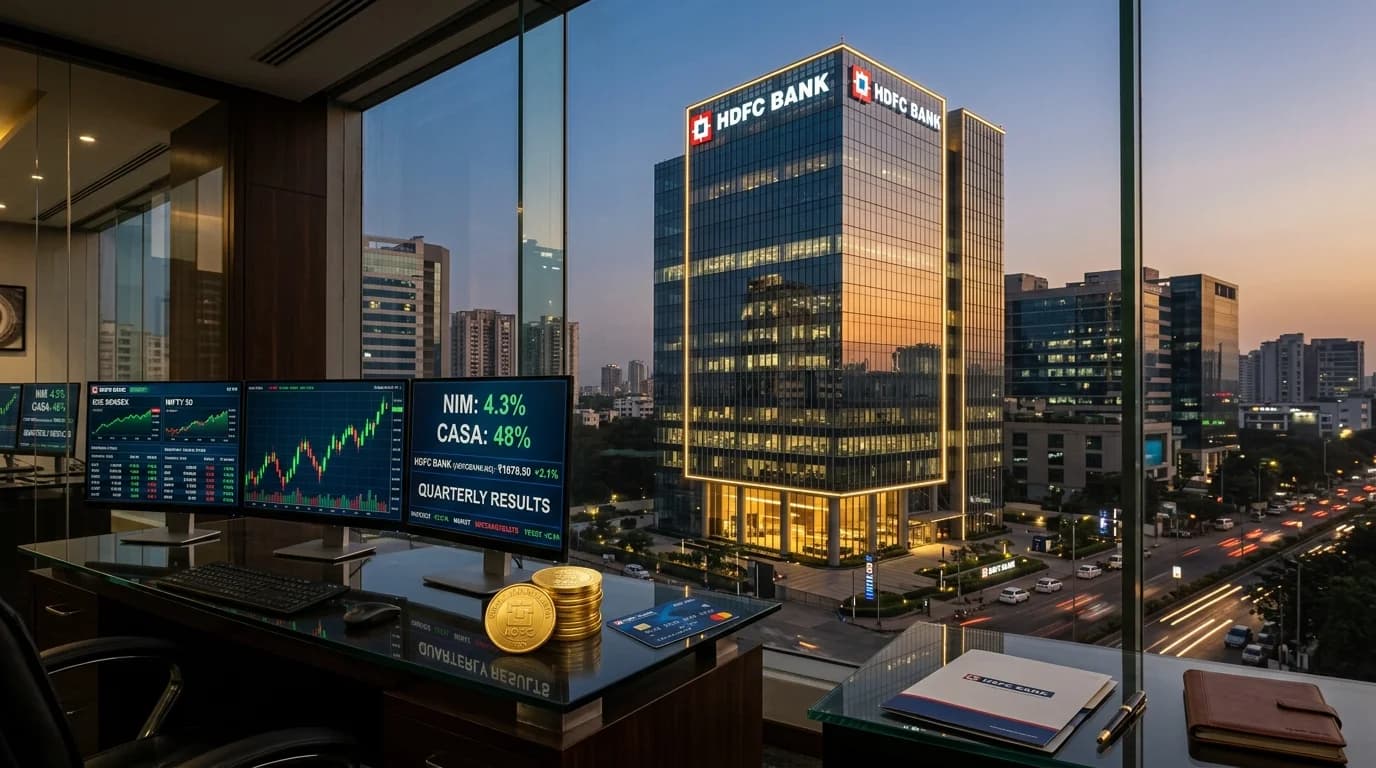
HDFC Bank पोस्ट-मर्जर सिनर्जी विश्लेषण: NIM विस्तार, डिपॉजिट मोबिलाइजेशन और लॉन्ग-टर्म वैल्यूएशन री-रेटिंग
त्वरित सारांश (Quick Summary): Housing Development Finance Corporation (HDFC Ltd) का HDFC Bank में विलय आधुनिक भारतीय बैंकिंग इतिहास का सबसे बड़ा संरचनात्मक बदलाव है। ₹25 लाख करोड़ से अधिक की कुल संपत्ति और 10 करोड़ (100 Million) से अधिक खुदरा व कॉर्पोरेट ग्राहकों के साथ बना यह एकीकृत वित्तीय महाकाय दलाल स्ट्रीट पर व्यवस्थित लिक्विडिटी और संस्थागत पोर्टफोलियो वेटेज को पूरी तरह बदल चुका है।
शुरुआती विलय के बाद के चरण में नेट इंटरेस्ट मार्जिन (NIM) में अस्थायी संकुचन और नियामक लिक्विडिटी बफर (CRR और SLR) की वजह से जो दबाव दिखा था, बैंक अब उसके दूसरे निर्णायक चरण में प्रवेश कर रहा है: ऑपरेशनल सिनर्जी का मोनेटाइजेशन। लाखों विशिष्ट मॉर्गेज ग्राहकों को रिटेल लायबिलिटी प्रोडक्ट्स क्रॉस-सेल करके, डिजिटल डिस्ट्रीब्यूशन से लागत अनुपात घटाकर और महंगी थोक देनदारियों को सस्ते CASA डिपॉजिट से बदलकर HDFC Bank बहु-वर्षीय वैल्यूएशन री-रेटिंग की नींव रख रहा है।
+---------------------------------------------------------------------------------------------------+
|                     HDFC BANK POST-MERGER DEPOSIT & MARGIN EXPANSION PIPELINE                     |
+---------------------------------------------------------------------------------------------------+
                                                  │
         ┌────────────────────────────────────────┼────────────────────────────────────────┐
         ▼                                        ▼                                        ▼
+──────────────────────────+             +──────────────────────────+             +──────────────────────────+
|  LIABILITY MOBILIZATION  |             | MORTGAGE CROSS-SELL ENG. |             | BALANCE SHEET OPTIMIZATION|
| • 1,500+ नई शाखाएं/वर्ष  |             | • 70%+ मॉर्गेज क्रॉस-सेल |             | • महंगे कर्ज की समाप्ति   |
| • ग्रेन्युलर रिटेल CASA  |             | • बंडल इंश्योरेंस व MF   |             | • LCR बफर का सामान्यीकरण  |
| • डिजिटल ऑनबोर्डिंग 2.0  |             | • कंज्यूमर क्रेडिट कार्ड |             | • लोन यील्ड की री-प्राइसिंग|
+──────────────────────────+             +──────────────────────────+             +──────────────────────────+
         │                                        │                                        │
         └────────────────────────────────────────┼────────────────────────────────────────┘
                                                  ▼
+---------------------------------------------------------------------------------------------------+
| संश्लेषण: NIM का 3.45% से 3.85% की ओर उछाल जिससे सतत ROA / ROE का तेज विस्तार होगा               |
+---------------------------------------------------------------------------------------------------+
🏛️ 1. मैक्रो-कंटेक्स्ट: बैलेंस शीट एकीकरण और मॉर्गेज क्रॉस-सेलिंग
HDFC Bank के दीर्घकालिक निवेश आधार को समझने के लिए शुरुआती विलय घर्षण को समझना आवश्यक है। HDFC Ltd मुख्य रूप से एक नॉन-बैंकिंग हाउसिंग फाइनेंस कंपनी के रूप में काम करती थी, जो दीर्घकालिक कॉर्पोरेट बॉन्ड और टर्म डिपॉजिट से फंड जुटाती थी। बैंक में विलय के बाद बैंक को पूरी बैलेंस शीट पर अनिवार्य CRR और SLR बफर बनाए रखने पड़े, जिससे ब्याज-उत्पादक संपत्तियों पर मिलने वाला यील्ड अस्थायी रूप से कम हो गया।
प्रबंधन ने बहुत अनुशासन से इस बैलेंस शीट का संक्रमण पूरा किया है। महंगी थोक देनदारियों को मैच्योर होने दिया जा रहा है और दूसरी ओर अर्ध-शहरी और ग्रामीण इलाकों में शाखाओं का तेजी से विस्तार करके बैंक ने अपने खुदरा डिपॉजिट इंजन को फिर से मजबूत कर लिया है।
+---------------------------------------------------------------------------------------------------+
|                        MORTGAGE CUSTOMER CROSS-SELLING TRANSMISSION ARCHITECTURE                  |
+---------------------------------------------------------------------------------------------------+
 विरासत में मिला HDFC Ltd मॉर्गेज बुक (₹7.5L Cr+) ──► 70% ग्राहकों का HDFC Bank में खाता नहीं था
                                                               │
                                ┌──────────────────────────────┘
                                ▼
 [ऑटोमेटेड CRM ब्रांच डिप्लॉयमेंट] ──► [प्री-अप्रूव्ड सैलरी अकाउंट + क्रेडिट कार्ड + वेल्थ प्रोडक्ट्स]
                                                               │
                                ┌──────────────────────────────┘
                                ▼
 [कम लागत वाला CASA डिपॉजिट कैप्चर] ──► [फंड की ब्लेंडेड लागत में 45–60 bps की कमी] ──► [NIM विस्तार]
+---------------------------------------------------------------------------------------------------+
📊 2. वित्तीय आंकड़े और वित्तीय मेट्रिक्स विश्लेषण
HDFC Bank के प्रमुख वित्तीय अनुपातों में लगातार सुधार हो रहा है। जैसे-जैसे रिटेल डिपॉजिट का प्रवाह क्रेडिट ग्रोथ से आगे निकल रहा है, क्रेडिट-टू-डिपॉजिट (CD) रेश्यो अपने पोस्ट-मर्जर पीक से सामान्य होकर 84%–86% के लक्ष्य दायरे में लौट रहा है:
+---------------------------------------------------------------------------------------------------+
|                         HDFC BANK CONSOLIDATED KEY FINANCIAL METRICS                              |
+---------------------------------------------------------------------------------------------------+
| पैरामीटर / मेट्रिक           | FY24 (रिपोर्टेड)      | FY25 (वास्तविक)       | FY26E (अनुमानित)   |
+------------------------------+-----------------------+-----------------------+--------------------+
| कुल एडवांसेज (₹ लाख करोड़)   | 24.87                 | 28.12                 | 32.20              |
| कुल डिपॉजिट (₹ लाख करोड़)    | 23.80                 | 27.65                 | 32.40              |
| CASA रेश्यो (%)              | 38.2%                 | 39.8%                 | 42.1%              |
| नेट इंटरेस्ट मार्जिन (NIM %) | 3.44%                 | 3.62%                 | 3.82%              |
| कॉस्ट टू इनकम रेश्यो (%)     | 40.8%                 | 38.9%                 | 37.4%              |
| ग्रॉस एनपीए रेश्यो (%)       | 1.24%                 | 1.18%                 | 1.10%              |
| नेट एनपीए रेश्यो (%)         | 0.33%                 | 0.30%                 | 0.26%              |
| रिटर्न ऑन एसेट्स (ROA %)     | 1.90%                 | 2.05%                 | 2.18%              |
| रिटर्न ऑन इक्विटी (ROE %)    | 15.4%                 | 16.8%                 | 18.2%              |
| कैपिटल एडिक्वेसी (CAR %)     | 18.8%                 | 19.4%                 | 19.8%              |
+---------------------------------------------------------------------------------------------------+
नेट इंटरेस्ट मार्जिन (NIM) का 3.44% से 3.82% की ओर बढ़ना मुनाफे का सबसे बड़ा उत्प्रेरक है। कंसोलिडेटेड NIM में प्रत्येक 10-बेसिस-पॉइंट का सुधार सालाना लगभग ₹2,600 करोड़ का अतिरिक्त नेट इंटरेस्ट इनकम (NII) उत्पन्न करता है।
🔍 3. तुलनात्मक मैट्रिक्स: निजी बैंकिंग क्षेत्र में स्थिति
Enjoyed this post?
Get our weekly digest delivered free.
+---------------------------------------------------------------------------------------------------+
|                        INDIAN PRIVATE SECTOR MEGA-BANKS COMPARATIVE MATRIX                        |
+---------------------------------------------------------------------------------------------------+
| फीचर / मेट्रिक         | HDFC Bank             | ICICI Bank           | Axis Bank            | Kotak Bank           |
+------------------------+-----------------------+----------------------+----------------------+----------------------+
| कुल संपत्ति (₹ L Cr)   | ~26.5                 | ~18.2                | ~14.8                | ~6.5                 |
| मार्केट शेयर (लोन)     | 21.2% (मार्केट लीडर)  | 14.5%                | 11.8%                | 5.4%                 |
| मॉर्गेज बुक शेयर       | रिटेल लोन का 54%      | रिटेल लोन का 34%     | रिटेल लोन का 30%     | रिटेल लोन का 28%     |
| ब्रांच नेटवर्क आकार    | 8,800+                | 6,500+               | 5,300+               | 1,900+               |
| 3-Yr EPS CAGR (Proj.)  | 17.5%                 | 15.2%                | 14.8%                | 13.9%                |
| प्राइस टू बुक (P/B)    | 2.45x                 | 3.10x                | 1.95x                | 2.65x                |
+---------------------------------------------------------------------------------------------------+
जहां ICICI Bank निकट अवधि के बेहतर रिटर्न मेट्रिक्स के कारण प्रीमियम पर ट्रेड कर रहा था, वहीं HDFC Bank का विशाल पैमाना और ऐतिहासिक औसत (3.6x P/B) के मुकाबले दबा हुआ वैल्यूएशन (2.45x P/B) लंबी अवधि के निवेशकों के लिए जोखिम-इनाम का बेहतरीन अवसर प्रदान करता है।
📌 निष्कर्ष और एक्शन योग्य टेकअवे
+---------------------------------------------------------------------------------------------------+
|                              रणनीतिक निष्कर्ष और निवेश टेकअवे                                     |
+---------------------------------------------------------------------------------------------------+
| टॉपिक फोकस                     | मुख्य निवेश टेकअवे                                               |
+--------------------------------+------------------------------------------------------------------+
| hdfc-bank-valuation            | कंसोलिडेशन के दौरान संचय करें; मल्टीपल री-रेटिंग टारगेट 3.2x P/B |
| net-interest-margin-expansion  | NIM इन्फ्लेक्शन FY26–FY28 के दौरान 17%+ EPS CAGR को गति देगा      |
| deposit-mobilization-strategy  | 1,500 शाखाएं/वर्ष की रफ्तार से रिटेल CASA पर मजबूत पकड़ बनेगी    |
| banking-sector-analysis        | मेगा-कैप बैंकिंग समेकन से AAA क्रेडिट रेटिंग वालों को फायदा होगा  |
| indian-equities-research       | Nifty 50 में दीर्घकालिक वेल्थ कंपाउंडिंग का मुख्य आधार स्टॉक     |
+---------------------------------------------------------------------------------------------------+
💡 पोर्टफोलियो आवंटन रणनीति:
- संचय दायरा (Accumulation Range): ₹1,580 – ₹1,680 प्रति शेयर।
- मध्यम अवधि का लक्ष्य (24–36 माह): ₹2,350 – ₹2,500 (ROE के 18% पार करने पर 42%–52% अपसाइड की संभावना)।
- निगरानी योग्य जोखिम: डिपॉजिट जुटाने की होड़ से फंड लागत बढ़ना; अनसिक्योर्ड लोन में स्लिपेज।
आप Zerodha या Upstox पर बिना किसी डिलीवरी शुल्क के HDFC Bank में निवेश शुरू कर सकते हैं।
डिस्क्लेमर: यह विश्लेषण पूरी तरह से सूचनात्मक और शैक्षिक उद्देश्यों के लिए है और इसे वित्तीय सलाह नहीं माना जाना चाहिए।
The insights, broker reviews, tax estimates, and financial data presented on RupeeNomics are strictly for educational and research purposes only. RupeeNomics and its authors are not SEBI-registered investment advisors or research analysts. Nothing published herein should be construed as personalized investment advice or a recommendation to buy or sell securities. Investments in the securities market are subject to market risks. Please conduct your own due diligence or consult a SEBI-registered financial planner before making investment decisions. Read our Editorial Policy.
Enjoyed this post?
Get our weekly digest delivered free.
Share this post:
पारदर्शिता प्रकटीकरण: RupeeNomics पाठक-समर्थित मंच है। जब आप हमारे लिंक्स के माध्यम से डीमैट खाता खोलते हैं या वित्तीय सेवाएं चुनते हैं, तो हमें बिना किसी अतिरिक्त लागत के कमीशन मिल सकता है। हमारा प्रकटीकरण पढ़ें।
Related Posts
XIRR vs CAGR for SIP Returns: What's the Difference and Which to Use?
You've been doing your SIP for 3 years. The fund's page shows "CAGR: 18%". But when you check your portfolio value, the returns don't feel like 18%. You're not miscalculating — CAGR and XIRR measur…
Reliance Industries Business Model: Moats & Scale
Reliance Industries Business Model: Moats, Scale & Future Cash Flows Quick Summary: Reliance Industries Limited (RIL) is India's most valuable corporate enterprise, generating nearly ₹10 lakh crore…
ITC Business Model: Cigarettes, FMCG & Demerger
ITC Business Model: The Cigarette Cash Machine, FMCG Scale & The Hotels Demerger Quick Summary: For decades, Indian retail investors debated whether ITC Limited was an unassailable cash machine or …