HDFC Bank बिजनेस मॉडल: लो-कॉस्ट CASA डिपॉजिट और रिटेल बैंकिंग का अजेय किला
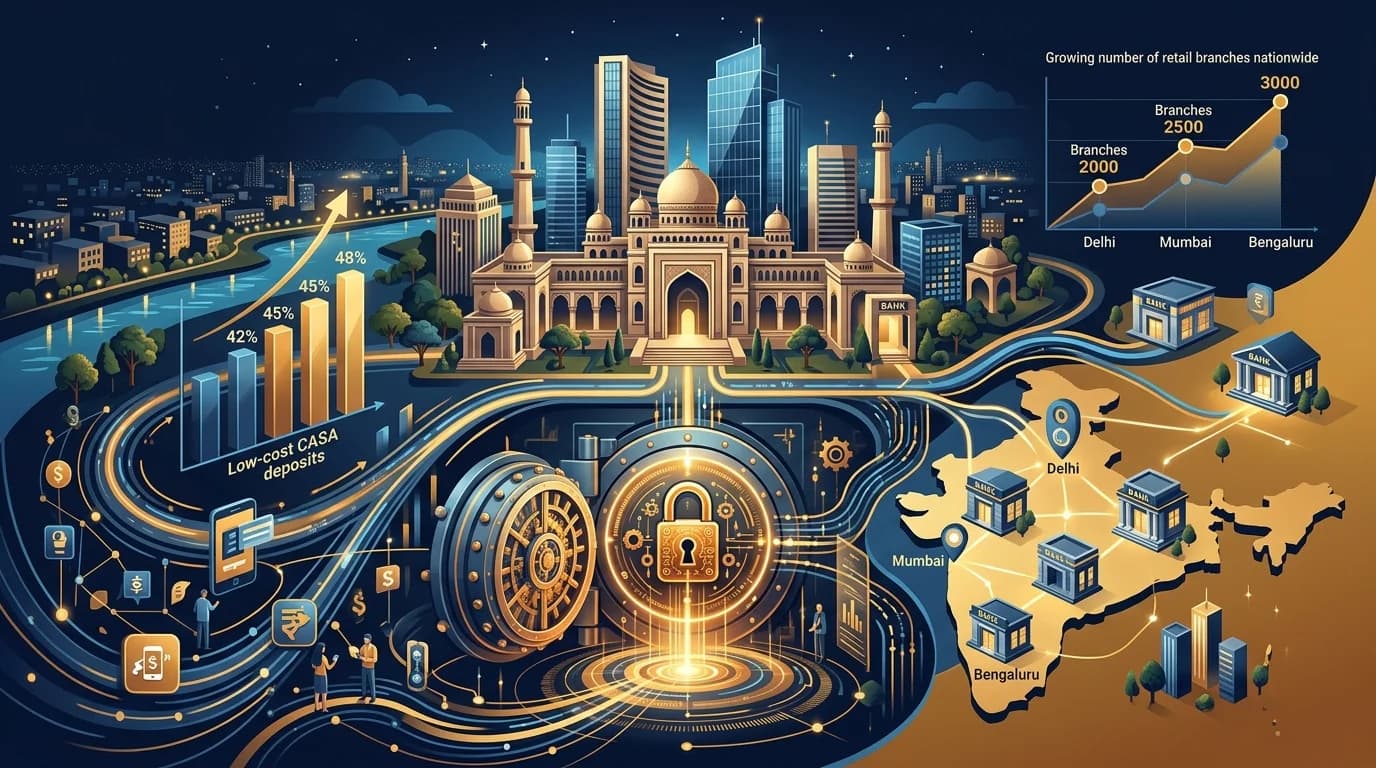
HDFC Bank बिजनेस मॉडल: लो-कॉस्ट CASA इंजन और रिटेल बैंकिंग का अजेय किला
त्वरित सारांश (Quick Summary): कमर्शियल बैंकिंग में पैसा एक कमोडिटी (कच्चा माल) की तरह है। जब दो बैंक एक जैसा ही ₹50 लाख का होम लोन या वर्किंग कैपिटल लोन पेश करते हैं, तो हमेशा वही बैंक जीतता है जिसके पैसे जुटाने की लागत (Cost of Funds) सबसे कम होती है। HDFC Bank, जो ₹36 लाख करोड़ से अधिक की बैलेंस शीट के साथ भारत का सबसे बड़ा प्राइवेट लेंडर है, उसने तीन दशकों में भारतीय वित्त जगत का सबसे मजबूत किला खड़ा किया है: एक अभेद्य CASA (Current Account & Savings Account) डिपॉजिट फ्रेंचाइजी और एक सख्त अंडरराइटिंग संस्कृति, जिसने तीन बड़े आर्थिक संकटों के दौरान भी अपने ग्रॉस एनपीए (Gross NPA) को 1.5% से नीचे बनाए रखा।
बैंकिंग का कॉस्ट एडवांटेज (The Cost Advantage): बैंक का कच्चा माल पैसा है। जहां थोक एनबीएफसी (NBFCs) बॉन्ड मार्केट से 7.5%–8.5% पर कर्ज उठाती हैं, वहीं HDFC Bank के करंट और सेविंग्स अकाउंट से जुटाए गए पैसों की औसत लागत मात्र 4.5%–4.9% बैठती है। यह 300 बेसिस पॉइंट (3%) का स्थायी अंतर HDFC Bank को सबसे सुरक्षित प्राइम बॉरोअर्स चुनने की आजादी देता है और साथ ही बेहतरीन नेट इंटरेस्ट मार्जिन (NIM) बनाए रखता है।
+---------------------------------------------------------------------------------------------------+
|                        HDFC BANK LOW-COST DEPOSIT & UNDERWRITING FLYWHEEL                         |
+---------------------------------------------------------------------------------------------------+
                                                  │
         ┌────────────────────────────────────────┼────────────────────────────────────────┐
         ▼                                        ▼                                        ▼
+──────────────────────────+             +──────────────────────────+             +──────────────────────────+
| 8,800+ शाखाओं का नेटवर्क |             | सस्ता CASA डिपॉजिट बेस   |             | प्राइम रिटेल अंडरराइटिंग |
| • कस्बों व गांवों में पैर|             | • करंट अकाउंट (0% लागत)  |             | • सैलरीड क्लास पर फोकस   |
| • स्थानीय भरोसे का प्रतीक|             | • सेविंग्स खाता (3% लागत) |             | • ग्रॉस एनपीए < 1.3%     |
| • ग्राहक की गहरी निष्ठा  |             | • ब्लेंडेड कॉस्ट: ~4.7%  |             | • नो रिस्की इंफ्रा लोन   |
+──────────────────────────+             +──────────────────────────+             +──────────────────────────+
         │                                        │                                        │
         └────────────────────────────────────────┼────────────────────────────────────────┘
                                                  ▼
+---------------------------------------------------------------------------------------------------+
| संश्लेषण: हाई नेट इंटरेस्ट स्प्रेड + लगातार 1.9%–2.0% रिटर्न ऑन एसेट्स (RoA) की कंपाउंडिंग       |
+---------------------------------------------------------------------------------------------------+
🏛️ 1. कच्चे माल का मोट: CASA रेश्यो और डिपॉजिट का अर्थशास्त्र
हर मैन्युफैक्चरिंग कंपनी कच्चे माल की कीमतों पर नजर रखती है। बैंकिंग में डिपॉजिट (जमा पूंजी) कच्चा माल है, और लोन (ऋण) तैयार उत्पाद है।
डिपॉजिट लागत की आंतरिक बनावट:
- करंट अकाउंट (0% ब्याज): व्यापारियों, कॉर्पोरेट्स और संस्थानों द्वारा मेंटेन किए जाते हैं। HDFC Bank इन पर कोई ब्याज नहीं देता और फ्लोट इनकम व फीस कमाता है।
- सेविंग्स अकाउंट (2.75%–3.0% ब्याज): खुदरा सैलरी अकाउंट जहां भारतीय पेशेवर अपनी बचत रखते हैं।
- टर्म / फिक्स्ड डिपॉजिट (6.5%–7.5% ब्याज): वह पूंजी जो बाजार की दरों पर निर्भर होती है।
हजारों भारतीय टेक, वित्तीय और औद्योगिक कंपनियों के सैलरी अकाउंट्स पर कब्जा करके, HDFC Bank सैलरी आते ही पहले दिन उस पैसे को हासिल कर लेता है। ऐतिहासिक रूप से बैंक ने 42% से 48% का CASA रेश्यो बनाए रखा है, जिससे इसकी लागत हमेशा निजी प्रतिस्पर्धियों में सबसे कम रही है।
+───────────────────────────────────────────────────────────────────────────────────────────────────+
|                               COST OF FUNDS BENCHMARKING (ESTIMATES)                              |
+───────────────────────────────────+───────────────────────────+───────────────────────────────────+
| बैंक / वित्तीय संस्थान            | CASA रेश्यो (%)           | ब्लेंडेड कॉस्ट ऑफ फंड्स (%)        |
+───────────────────────────────────+───────────────────────────+───────────────────────────────────+
| HDFC Bank (विलय उपरांत सामान्य)   | 38.0% – 41.0%             | 4.85% – 5.10%                     |
| ICICI Bank                        | 40.0% – 42.0%             | 4.90% – 5.15%                     |
| Kotak Mahindra Bank               | 47.0% – 50.0%             | 4.70% – 4.95%                     |
| होलसेल NBFC / शैडो बैंक           | 0.0% (CASA लाइसेंस नहीं)  | 7.60% – 8.30%                     |
+───────────────────────────────────+───────────────────────────+───────────────────────────────────+
🛡️ 2. रिस्क मैनेजमेंट की मजबूत दीवार
आदित्य पुरी और परेश सुखथंकर जैसे दिग्गज बैंकरों द्वारा स्थापित HDFC Bank ने हर उस कॉरपोरेट बैड लोन चक्र से खुद को बचाया जिसने 2011 से 2018 के बीच भारतीय बैंकिंग को हिला दिया था:
- इंफ्रास्ट्रक्चर लोन ट्रैप (2012–2016): जब सरकारी बैंकों ने बिजली, स्टील और हाईवे प्रोजेक्ट्स में अंधाधुंध पैसा झोंका, HDFC Bank ने सख्त एक्सपोजर लिमिट बनाए रखी। जब संकट आया, तो पीएसयू बैंकों के एनपीए 10%+ हो गए, जबकि HDFC Bank का ग्रॉस एनपीए 1.2% पर स्थिर रहा।
- IL&FS और शैडो बैंकिंग क्रैश (2018): बैंक ने अनसिक्योर्ड होलसेल लेंडिंग से परहेज किया और लिक्विडिटी संकट का फायदा उठाकर ब्लू-चिप कंपनियों में अपनी बाजार हिस्सेदारी बढ़ा ली।
- ग्रेन्युलर रिटेल लेंडिंग: एक ही बड़े कॉरपोरेट को अरबों देने के बजाय बैंक ने ऑटो लोन, क्रेडिट कार्ड, पर्सनल लोन और मॉर्गेज में अपने रिस्क को लाखों छोटे ग्राहकों में बांट दिया।
🔄 3. HDFC Limited का मेगा-मर्जर: चुनौतियां और अवसर
Enjoyed this post?
Get our weekly digest delivered free.
जुलाई 2023 में HDFC Bank ने अपनी पैरेंट हाउसिंग फाइनेंस कंपनी HDFC Limited का ऐतिहासिक विलय पूरा किया:
+───────────────────────────────────────────────────────────────────────────────────────────────────+
|                                THE MERGER INTEGRATION DYNAMICS                                    |
+───────────────────────────────────────────────────────────────────────────────────────────────────+
                                                  │
                 ┌────────────────────────────────┴────────────────────────────────┐
                 ▼                                                                 ▼
+─────────────────────────────────+                               +─────────────────────────────────+
| अल्पकालिक चुनौतियां (Headwinds)  |                               | दीर्घकालिक संरचनात्मक लाभ       |
| • लोन-टू-डिपॉजिट (LDR) > 100%   |                               | • 30-वर्षीय सुरक्षित मॉर्गेज    |
| • अस्थायी NIM दबाव              |                               | • विशाल क्रॉस-सेल अवसर          |
| • CRR/SLR बफर की आवश्यकता       |                               | • होल्डिंग कंपनी डिस्काउंट खत्म |
+─────────────────────────────────+                               +─────────────────────────────────+
विलय के बाद HDFC Ltd के ₹6 लाख करोड़ से ज्यादा के होम लोन पोर्टफोलियो से बैंक को लाखों ऐसे समृद्ध ग्राहक मिले, जिनका पहले HDFC Bank में खाता नहीं था। अब बैंक इन मॉर्गेज ग्राहकों को सैलरी अकाउंट, क्रेडिट कार्ड और इंश्योरेंस बेचकर अपने कम लागत वाले रिटेल डिपॉजिट में तेजी से बदल रहा है।
🏬 4. 8,800+ शाखाओं का नेटवर्क: फिजिकल ट्रस्ट का महत्व
जहां फिनटेक नियो-बैंकों का दावा था कि फिजिकल ब्रांच की जरूरत खत्म हो गई है, HDFC Bank ने अपनी शाखाएं 2020 में 5,400 से बढ़ाकर आज 8,800+ कर ली हैं, जिनमें से 50% से ज्यादा अर्ध-शहरी और ग्रामीण (SURU) इलाकों में हैं।
- एक मैच्योर ब्रांच (3 साल पुरानी) हर साल ₹80 से ₹150 करोड़ का सस्ता डिपॉजिट जुटाती है।
- भारतीय परिवारों के लिए अपनी जीवन भर की पूंजी और फिक्स्ड डिपॉजिट रखने के लिए फिजिकल ब्रांच आज भी भरोसे का सबसे बड़ा आधार है।
📊 5. वित्तीय प्रोफाइल और प्रमुख अनुपात
| वित्तीय मेट्रिक | 10-वर्षीय औसत | मर्जर के बाद का लक्ष्य | रणनीतिक प्रभाव |
|---|---|---|---|
| रिटर्न ऑन एसेट्स (RoA) | 1.90% – 2.05% | 1.80% – 1.95% | वैश्विक बैंकों में सर्वोच्च स्तर पर |
| रिटर्न ऑन इक्विटी (RoE) | 16.5% – 18.0% | 15.5% – 17.0% | बिना इक्विटी डाइल्यूशन के कैपिटल ग्रोथ |
| नेट इंटरेस्ट मार्जिन (NIM) | 4.00% – 4.30% | 3.50% (निचला स्तर) ➔ 3.90% (सामान्य) | महंगे बॉन्ड खत्म होने के साथ सुधार |
| ग्रॉस एनपीए रेश्यो | 1.15% – 1.35% | < 1.30% | क्रेडिट साइकिल में भी सुरक्षित एसेट क्वालिटी |
📌 निष्कर्ष और निवेशकों के लिए सीख
- फंड की लागत ही आपकी ताकत है: बैंकिंग जैसे कमोडिटाइज्ड बिजनेस में जो सबसे सस्ते में डिपॉजिट जुटाएगा, वही मार्केट में राज करेगा।
- तेज ग्रोथ को अच्छी अंडरराइटिंग समझने की भूल न करें: असली रिस्क मैनेजमेंट बुरे वक्त में दिखता है, जब डिफॉल्ट न के बराबर हों।
- फिजिकल और डिजिटल का संगम (Phygital): शाखाओं का मजबूत नेटवर्क डिजिटल टूल्स के साथ मिलकर ग्राहक को ऐसा लॉकिन प्रदान करता है जिसे तोड़ना किसी फिनटेक के बस की बात नहीं।
आप Zerodha या Groww पर डिलीवरी ब्रोकरेज के बिना सीधे HDFC Bank के शेयर खरीद सकते हैं।
डिस्क्लेमर: यह विश्लेषण केवल शैक्षिक और सूचनात्मक उद्देश्यों के लिए प्रकाशित किया गया है।
The insights, broker reviews, tax estimates, and financial data presented on RupeeNomics are strictly for educational and research purposes only. RupeeNomics and its authors are not SEBI-registered investment advisors or research analysts. Nothing published herein should be construed as personalized investment advice or a recommendation to buy or sell securities. Investments in the securities market are subject to market risks. Please conduct your own due diligence or consult a SEBI-registered financial planner before making investment decisions. Read our Editorial Policy.
Enjoyed this post?
Get our weekly digest delivered free.
Share this post:
पारदर्शिता प्रकटीकरण: RupeeNomics पाठक-समर्थित मंच है। जब आप हमारे लिंक्स के माध्यम से डीमैट खाता खोलते हैं या वित्तीय सेवाएं चुनते हैं, तो हमें बिना किसी अतिरिक्त लागत के कमीशन मिल सकता है। हमारा प्रकटीकरण पढ़ें।
Related Posts
XIRR vs CAGR for SIP Returns: What's the Difference and Which to Use?
You've been doing your SIP for 3 years. The fund's page shows "CAGR: 18%". But when you check your portfolio value, the returns don't feel like 18%. You're not miscalculating — CAGR and XIRR measur…
Reliance Industries Business Model: Moats & Scale
Reliance Industries Business Model: Moats, Scale & Future Cash Flows Quick Summary: Reliance Industries Limited (RIL) is India's most valuable corporate enterprise, generating nearly ₹10 lakh crore…
ITC Business Model: Cigarettes, FMCG & Demerger
ITC Business Model: The Cigarette Cash Machine, FMCG Scale & The Hotels Demerger Quick Summary: For decades, Indian retail investors debated whether ITC Limited was an unassailable cash machine or …